上海机场:从航空枢纽到流量经济体的价值重构
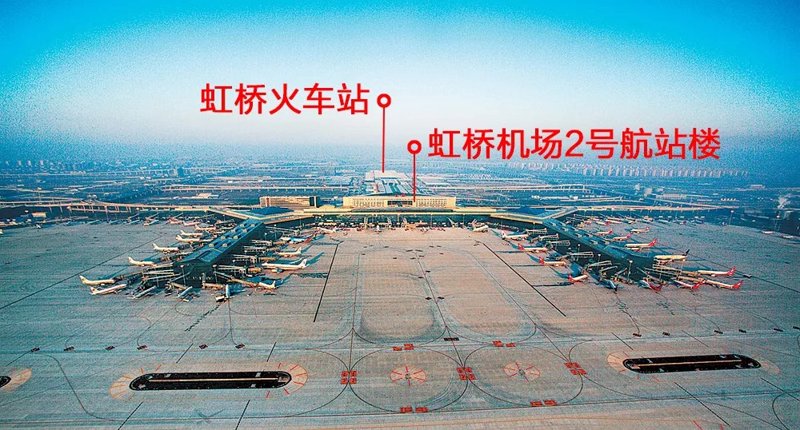
在中国民航业版图中,上海机场(600009)始终是一个特殊的存在。它不仅运营着浦东与虹桥两大国际机场,更承载着长三角世界级机场群的核心功能。当市场习惯用"机场股"的标签去定义它时,往往忽略了这家企业真正的商业逻辑——它本质上是一个以航空性业务为底座、以非航空性业务为利润引擎的流量经济体。理解上海机场,需要跳出单纯的运输服务视角,进入枢纽经济与商业变现的深层结构。
一、双机场格局下的流量基本盘
浦东机场与虹桥机场的"一市两场"配置,在全球城市中并不多见。根据民航局公布的2023年生产统计公报,浦东机场全年旅客吞吐量达到5447万人次,货邮吞吐量344万吨,连续多年位居国内货运首位;虹桥机场旅客吞吐量约4248万人次,稳居国内繁忙机场前列。两场合计近亿人次的客流规模,构成了上海机场最基础的流量资产。
更值得关注的是结构质量。浦东机场国际及地区旅客占比长期保持在较高水平,2019年巅峰时期国际航线旅客占比超过50%,这在国内枢纽机场中处于领先位置。国际旅客的高占比意味着更高的客单价与更强的免税消费转化能力,这正是上海机场区别于其他机场股的核心变量。航空运输的网络价值,在这里被转化为商业价值的放大器。
二、非航空性业务:利润的真正来源
机场运营的财务特征决定了航空性业务受制于政府定价,起降费、停场费等收费标准刚性较强,增长主要依赖流量自然增长。真正决定盈利弹性的是非航空性业务,尤其是免税商业。2019年上海机场免税合同收入一度接近38亿元,占营业收入比重超过四成,带动整体净利润达到50亿元量级。这一模式的关键在于:机场提供的是稀缺的出入境流量入口,免税运营商为获取这一入口支付高额租金,机场以极低的边际成本分享消费红利。
但这一逻辑在2020年后经历了压力测试。国际客流骤降叠加免税合同补充协议调整,上海机场的盈利结构被迫重构。这一过程恰恰揭示了机场商业的本质——流量是分母,消费转化率是分子,两者缺一不可。随着国际航线持续恢复,这一流量变现通道正在重新打开,但市场对其恢复节奏的定价仍存在分歧。
三、国际中转枢纽的长期竞争壁垒
从行业比较视角看,机场板块的估值分化取决于枢纽地位。上海机场的核心壁垒在于其国际中转功能:浦东机场拥有覆盖全球主要经济体的航线网络,是亚太地区重要的航空货运集散中心。2023年浦东机场货邮吞吐量中,国际货运占比超过八成,这一数据背后是长三角制造业集群与全球供应链的深度耦合。
与铁路运输、道路运输等陆路物流方式相比,航空货运在高附加值货物运输中具有不可替代性,冷链、跨境电商、生物医药等品类的增长正在为机场货运业务提供新的增量。仓储服务与货运代理环节的延伸,也让机场运营商的收入结构从单一的起降服务向综合物流服务商演进。这种产业纵深,是单纯依靠快递配送网络的企业难以复制的。
四、结语
把上海机场简单归入"机场股"或"航空运输"板块,容易遮蔽其商业本质。它更像一个以航空港为载体的流量运营平台,收入来自运输服务,利润来自流量变现,壁垒来自枢纽网络。对于关注股票行情与机场板块的投资者而言,真正需要跟踪的指标不是短期的客流波动,而是国际航线恢复进度、免税消费转化率以及货运结构升级这三条主线。上海机场的价值,最终取决于它能否在流量恢复之后,重新证明自己的变现效率。